Đắk Lắk: Phát huy vai trò Ban đại diện cấp xã, đưa tín dụng chính sách đến gần dân
Thứ ba , 17/11/2026 10:04

Thứ ba , 17/11/2026 10:04
Việc thành lập 102/102 Ban đại diện Hội đồng quản trị Ngân hàng Chính sách xã hội (NHCSXH) cấp xã không chỉ là bước kiện toàn tổ chức trong quá trình vận hành mô hình chính quyền địa phương hai cấp tại Đắk Lắk, mà còn mở ra phương thức quản lý tín dụng chính sách gần dân, sát thực tiễn hơn. Khi chính quyền cơ sở trực tiếp tham gia chỉ đạo, điều phối và giám sát, nguồn vốn ưu đãi được bảo đảm đến đúng đối tượng, đúng nhu cầu, trở thành điểm tựa để người dân phát triển sinh kế, vươn lên thoát nghèo bền vững.
Kiện toàn tổ chức, nâng trách nhiệm từ cơ sở
Tín dụng chính sách xã hội là một trong những công cụ quan trọng để thực hiện mục tiêu giảm nghèo, bảo đảm an sinh và thúc đẩy phát triển kinh tế - xã hội. Hiệu quả của chính sách không chỉ phụ thuộc vào nguồn vốn mà còn được quyết định bởi chất lượng tổ chức thực hiện, sự phối hợp và trách nhiệm của chính quyền địa phương.
Trong bối cảnh triển khai mô hình chính quyền địa phương hai cấp, Đắk Lắk đã hoàn thành thành lập 102/102 Ban đại diện Hội đồng quản trị NHCSXH tại các xã, phường. Đến ngày 31/10/2026, các Ban đại diện từng bước đi vào hoạt động nền nếp, tổ chức họp định kỳ, phân công nhiệm vụ thành viên, xây dựng kế hoạch kiểm tra, giám sát và triển khai các nhiệm vụ theo quy định.
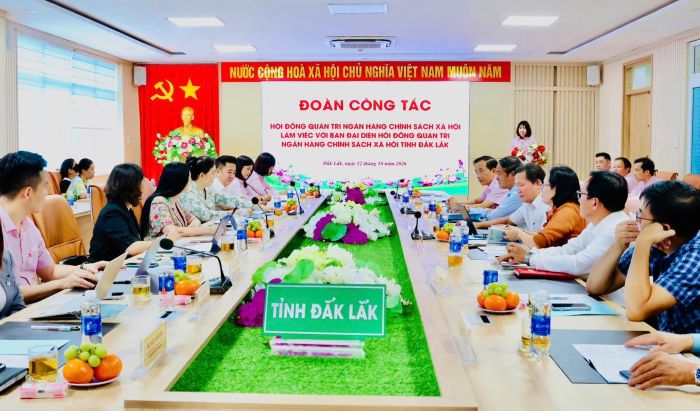
Đoàn kiểm tra, giám sát của Hội đồng quản trị NHCSXH làm việc với Ban đại diện Hội đồng quản trị NHCSXH tỉnh Đắk Lắk.
Nếu trước đây, công tác chỉ đạo, kiểm tra, giám sát tín dụng chính sách chủ yếu được thực hiện thông qua Ban đại diện cấp huyện, thì nay trách nhiệm được chuyển trực tiếp về cấp xã. Đây không đơn thuần là sự thay đổi về đầu mối tổ chức, mà còn là bước chuyển trong phương thức quản lý, đưa trách nhiệm thực hiện chính sách đến gần hơn với địa bàn dân cư.
Với lợi thế am hiểu địa bàn, nắm chắc hoàn cảnh và nhu cầu của từng hộ dân, chính quyền cấp xã có điều kiện tham gia sâu sát hơn vào quá trình rà soát đối tượng, bình xét cho vay, giám sát sử dụng vốn và đôn đốc thu hồi nợ. Qua đó, bảo đảm chính sách được triển khai sát với điều kiện thực tế của địa phương, đúng đối tượng, đúng mục đích; đồng thời nâng cao trách nhiệm của các tổ chức, cá nhân tham gia quản lý nguồn vốn.
Theo ông Đào Thái Hoà, Giám đốc Chi nhánh NHCSXH tỉnh Đắk Lắk, các điểm giao dịch tại xã, phường không chỉ là nơi người dân thực hiện thủ tục vay vốn, trả nợ, trả lãi, gửi tiết kiệm mà còn là địa chỉ để tiếp cận các chương trình tín dụng ưu đãi của Nhà nước. Sự đồng hành của chính quyền cơ sở có ý nghĩa quan trọng trong duy trì hoạt động thông suốt, nâng cao chất lượng phục vụ và hiệu quả tín dụng chính sách.
Điểm cốt lõi của mô hình mới là phát huy vai trò chủ động của cấp xã, gắn trách nhiệm quản lý nguồn vốn với yêu cầu phát triển kinh tế - xã hội tại địa phương. Khi chính quyền cơ sở thực sự vào cuộc, mỗi khâu từ xác định nhu cầu, lựa chọn đối tượng đến giám sát sử dụng vốn đều có thêm sự sâu sát, kịp thời.
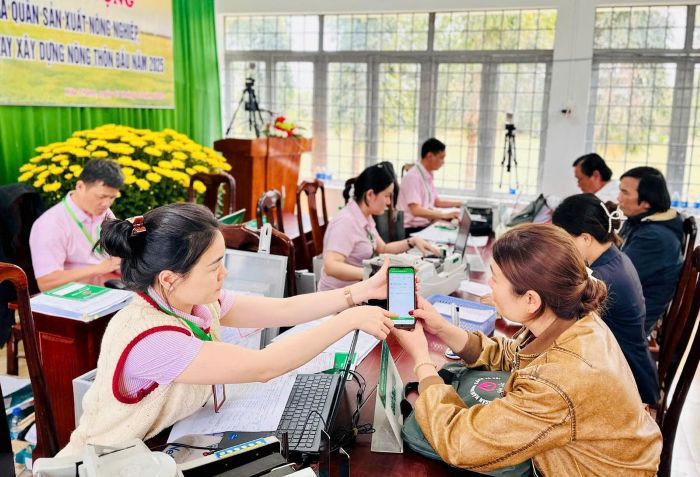
Ứng dụng chuyển đổi số trong hoạt động giao dịch tại xã giúp phục vụ người dân nhanh chóng, thuận tiện và kịp thời hơn.
Nguồn vốn ưu đãi phát huy hiệu quả, tạo sinh kế bền vững
Quy mô nguồn vốn và chất lượng tín dụng tiếp tục cho thấy vai trò quan trọng của chính sách tín dụng ưu đãi đối với công tác giảm nghèo, bảo đảm an sinh tại Đắk Lắk.
Đến ngày 31/10/2026, tổng nguồn vốn của Chi nhánh NHCSXH tỉnh đạt khoảng 16.109 tỷ đồng, tăng 11,13% so với năm 2025. Trong đó, nguồn vốn ngân sách địa phương ủy thác đạt khoảng 1.630 tỷ đồng, tăng 39,2%. Tổng dư nợ đạt 16.067 tỷ đồng, tăng 11,09%, với 246.358 khách hàng còn dư nợ.
Riêng 10 tháng năm 2026, doanh số cho vay đạt khoảng 4.703 tỷ đồng, giúp 66.624 lượt hộ nghèo, hộ cận nghèo và các đối tượng chính sách tiếp cận nguồn vốn ưu đãi.
Đáng chú ý, chất lượng tín dụng tiếp tục được duy trì ở mức tích cực. Tỷ lệ nợ quá hạn chỉ chiếm 0,07% tổng dư nợ; hơn 99% dư nợ được quản lý thông qua phương thức ủy thác. Toàn tỉnh có 5.324 Tổ tiết kiệm và vay vốn, trong đó 97,7% được xếp loại tốt; 34/102 xã, phường không phát sinh nợ quá hạn và 100% xã, phường được đánh giá đạt loại tốt về chất lượng tín dụng chính sách.
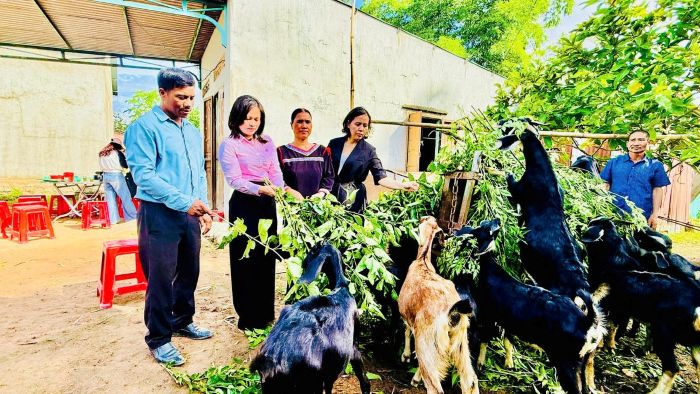
Nguồn vốn tín dụng chính sách tiếp sức cho người dân Đắk Lắk phát triển sinh kế, vươn lên thoát nghèo.
Những kết quả này không chỉ phản ánh hiệu quả hoạt động của hệ thống NHCSXH mà còn cho thấy vai trò phối hợp của chính quyền cơ sở, các tổ chức chính trị - xã hội nhận ủy thác và Tổ tiết kiệm và vay vốn. Đặc biệt, việc đưa Ban đại diện về cấp xã tạo điều kiện để công tác kiểm tra, giám sát gắn trực tiếp với thực tiễn từng địa bàn, kịp thời phát hiện khó khăn, tháo gỡ vướng mắc trong quá trình triển khai chính sách.
Cùng với đó, 232 điểm giao dịch tại 102 xã, phường tiếp tục được duy trì, bố trí phù hợp với mô hình tổ chức mới. Việc 100% điểm giao dịch có địa điểm phù hợp, bảo đảm an ninh, an toàn giúp người dân thuận lợi tiếp cận dịch vụ, giảm chi phí đi lại, nhất là tại vùng sâu, vùng xa và vùng đồng bào dân tộc thiểu số.
Tuy nhiên, hiệu quả tín dụng chính sách không chỉ được đo bằng quy mô nguồn vốn hay tốc độ tăng trưởng dư nợ. Thước đo quan trọng hơn là đồng vốn ấy đã tạo ra sinh kế gì, giúp bao nhiêu hộ dân ổn định cuộc sống và có thêm cơ hội vươn lên.
Tại buôn Mliêng, xã Đắk Liêng, gia đình chị H Bhiêk Đũng được vay 100 triệu đồng từ chương trình cho vay hộ mới thoát nghèo để tái canh 1ha cà phê và đầu tư hai con bò giống. Có thêm nguồn lực sản xuất, cùng sự hướng dẫn của cán bộ cơ sở và Tổ tiết kiệm và vay vốn, gia đình chị từng bước ổn định kinh tế, nâng cao thu nhập, thực hiện nghĩa vụ trả nợ đúng hạn và tích lũy cho cuộc sống.
Từ khoản vay ưu đãi, một hộ gia đình có thêm cơ hội đầu tư sản xuất, tạo dựng sinh kế và củng cố thành quả thoát nghèo. Đó cũng là giá trị thiết thực của tín dụng chính sách khi nguồn lực được trao đúng đối tượng, đúng thời điểm và gắn với nhu cầu thực tế.
Gắn tín dụng chính sách với mục tiêu phát triển địa phương
Để nguồn vốn ưu đãi phát huy hiệu quả lâu dài, yêu cầu đặt ra không chỉ là mở rộng khả năng tiếp cận vốn mà còn phải nâng cao chất lượng sử dụng vốn. Đây cũng là nhiệm vụ đòi hỏi sự phối hợp chặt chẽ giữa NHCSXH, chính quyền địa phương, các tổ chức chính trị - xã hội và cộng đồng dân cư.
Theo ông Đào Thái Hoà, Giám đốc Chi nhánh NHCSXH tỉnh Đắk Lắk, tín dụng chính sách không chỉ giải quyết nhu cầu vốn trước mắt mà còn tạo cơ hội để người dân chủ động phát triển kinh tế, phát huy nội lực và ổn định cuộc sống. Để đồng vốn thực sự phát huy hiệu quả, người vay cần được hỗ trợ lựa chọn phương án sản xuất phù hợp, tiếp cận thông tin và sử dụng vốn đúng mục đích.
Ông Hoà cho rằng, Ban đại diện HĐQT NHCSXH cấp xã giữ vai trò quan trọng trong việc gắn hoạt động tín dụng với định hướng phát triển kinh tế - xã hội của từng địa phương. Thông qua nắm bắt nhu cầu vay vốn, rà soát đối tượng thụ hưởng và phối hợp hỗ trợ người dân lựa chọn mô hình sản xuất phù hợp, các Ban đại diện góp phần nâng cao hiệu quả sử dụng vốn, tạo thêm cơ hội phát triển sinh kế bền vững.
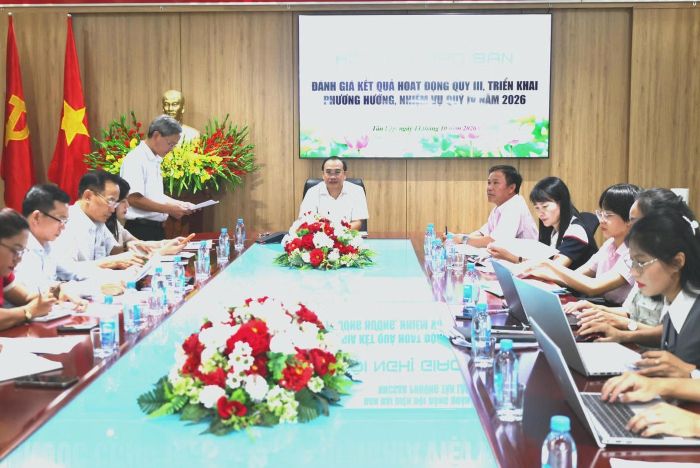
Ban đại diện Hội đồng quản trị NHCSXH phường Tân Lập họp định kỳ triển khai nhiệm vụ quý IV-2026.
Thực tế cho thấy, khi người đứng đầu chính quyền cấp xã trực tiếp tham gia điều phối hoạt động của Ban đại diện, sự kết nối giữa ngân hàng, các tổ chức đoàn thể, trưởng thôn, buôn và Tổ tiết kiệm và vay vốn được tăng cường. Công tác tuyên truyền, hướng dẫn chính sách cũng có điều kiện triển khai gần gũi, dễ hiểu hơn; những khó khăn phát sinh trong quá trình vay và sử dụng vốn được nắm bắt, xử lý kịp thời.
Việc hoàn thành thành lập 102/102 Ban đại diện là bước khởi đầu quan trọng. Điều cần thiết hơn trong thời gian tới là tiếp tục nâng cao chất lượng hoạt động, phân công rõ trách nhiệm từng thành viên, tăng cường kiểm tra, giám sát và gắn hiệu quả tín dụng với các mục tiêu phát triển kinh tế - xã hội ở cơ sở.
Khi chính quyền gần dân, ngân hàng sát dân và các tổ chức đoàn thể cùng đồng hành, tín dụng chính sách sẽ không dừng lại ở việc cung cấp những khoản vay ưu đãi, mà trở thành nguồn lực thúc đẩy người dân chủ động phát triển kinh tế, cải thiện đời sống. Đưa Ban đại diện về cấp xã vì thế không chỉ là đổi mới phương thức quản lý, mà còn là đưa trách nhiệm thực hiện chính sách an sinh đến tận cơ sở, để mỗi đồng vốn thực sự trở thành điểm tựa cho người dân vươn lên, góp sức xây dựng Đắk Lắk phát triển bền vững.
|
Đến ngày 31/10/2026, Đắk Lắk đã thành lập 102/102 Ban đại diện HĐQT NHCSXH cấp xã. Toàn tỉnh có tổng nguồn vốn đạt 16.109 tỷ đồng, tổng dư nợ 16.067 tỷ đồng, phục vụ 246.358 khách hàng. Tỷ lệ nợ quá hạn chỉ chiếm 0,07%; 97,7% Tổ tiết kiệm và vay vốn được xếp loại tốt. Đây là nền tảng quan trọng để nâng cao chất lượng quản lý, đưa nguồn vốn ưu đãi đến đúng đối tượng, góp phần giảm nghèo và bảo đảm an sinh xã hội. |
Thanh Nga
Nguồn: daidoanket.vn
Bài viết gốc: Xem tại đây