Giảm lãi suất huy động, tạo dư địa hạ lãi suất cho vay
Thứ tư , 21/10/2026 14:29

Thứ tư , 21/10/2026 14:29
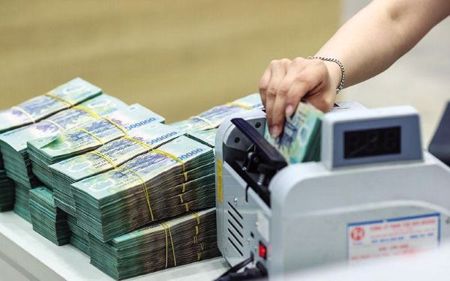
Ngân hàng giảm lãi suất huy động. Ảnh: H.H
Đồng loạt giảm lãi suất huy động
Hàng loạt ngân hàng như ACB, TPBank, Sacombank, SeABank, PGBank, VCBNeo, BVBank, LPBank, Bac A Bank, OCB... đã điều chỉnh giảm lãi suất tiền gửi niêm yết đối với các kỳ hạn từ 6 tháng trở lên. Mức giảm phổ biến từ 0,5-0,7 điểm phần trăm.
Với tiền gửi kỳ hạn dưới 6 tháng, phần lớn ngân hàng vẫn giữ nguyên lãi suất trong giới hạn trần 4,75%/năm. Một số ngân hàng như LPBank, ACB và SeABank giảm nhẹ.
Sau đợt điều chỉnh, lãi suất tiết kiệm kỳ hạn 12 tháng dành cho khách hàng cá nhân tại phần lớn ngân hàng đã xuống dưới 7%/năm, không tính các chương trình dành riêng cho khách hàng VIP hoặc khoản tiền gửi giá trị lớn. Trong đó, khoảng 15 ngân hàng niêm yết lãi suất dưới 6%/năm đối với kỳ hạn này.
Việc giảm lãi suất huy động diễn ra ngay sau chỉ đạo của NHNN về triển khai các giải pháp điều hành lãi suất, tín dụng nhằm hỗ trợ tăng trưởng kinh tế trong những tháng cuối năm.
Tại cuộc làm việc với lãnh đạo các đơn vị thuộc NHNN và chủ tịch, tổng giám đốc các ngân hàng thương mại mới đây, Thống đốc NHNN Phạm Đức Ấn nhấn mạnh, các giải pháp về lãi suất và tín dụng không phải vấn đề mới nhưng có ý nghĩa đặc biệt quan trọng trong bối cảnh Việt Nam quyết tâm thực hiện mục tiêu tăng trưởng kinh tế hai chữ số.
Theo Thống đốc, hệ thống tổ chức tín dụng, đặc biệt là các ngân hàng thương mại, cần đóng góp tích cực vào tăng trưởng kinh tế nhưng không được đánh đổi sự an toàn của toàn hệ thống.
Tiến tới giảm lãi suất cho vay
Việc hạ lãi suất huy động được xem là bước đi quan trọng để giảm chi phí vốn của ngân hàng, qua đó tạo điều kiện giảm lãi suất cho vay. Trên thực tế, bên cạnh điều chỉnh biểu lãi suất tiền gửi, nhiều ngân hàng đã công bố các chương trình tín dụng ưu đãi dành cho doanh nghiệp và người dân.
Ông Lê Ngọc Lâm - Chủ tịch Hội đồng quản trị Ngân hàng Đầu tư và Phát triển Việt Nam (BIDV) cho biết ngân hàng dành 100.000 tỷ đồng triển khai chương trình cho vay ưu đãi với lãi suất từ 6-7%/năm, tùy kỳ hạn và lĩnh vực vay vốn, thấp hơn 1,5-2 điểm phần trăm so với mức thông thường.
Chương trình được triển khai trên toàn hệ thống BIDV, áp dụng đối với các khoản vay ngắn hạn bằng đồng Việt Nam. Khách hàng thuộc các ngành, lĩnh vực phù hợp với định hướng ưu tiên của Chính phủ có thể tham gia nếu đáp ứng điều kiện của chương trình và quy định cấp tín dụng của ngân hàng.
Theo ông Lâm, BIDV sẽ kết hợp tiết giảm chi phí hoạt động với giảm lãi suất đầu vào để tạo dư địa hạ lãi suất cho vay. Với chương trình này, ngân hàng dự kiến dành khoảng 500 tỷ đồng để hỗ trợ người dân và doanh nghiệp.
Còn theo chia sẻ của ông Từ Tiến Phát - Tổng Giám đốc ngân hàng ACB, ACB đã triển khai các giải pháp thực hiện chỉ đạo của Chính phủ và NHNN. Ngân hàng điều chỉnh giảm biểu lãi suất huy động từ ngày 19/10, áp dụng từ ngày 20/10, đồng thời triển khai chương trình cho vay ưu đãi đối với doanh nghiệp với mức giảm lãi suất từ 1,5-2 điểm phần trăm.
Trước đó, ACB đã thực hiện chương trình giảm lãi suất cho vay 1%, với số tiền giải ngân đến nay khoảng 5.000 tỷ đồng.
Những động thái này cho thấy việc giảm lãi suất huy động đang từng bước được kết hợp với các chương trình giảm lãi suất cho vay. Tuy nhiên, để mặt bằng lãi suất cho vay giảm bền vững trên diện rộng, các ngân hàng cần tiếp tục kiểm soát chi phí vốn, tiết giảm chi phí hoạt động và nâng cao hiệu quả sử dụng vốn.
Một trong những vấn đề đặt ra đối với ngành ngân hàng là giảm lãi suất huy động nhưng vẫn bảo đảm khả năng thu hút tiền gửi từ người dân và doanh nghiệp.
Thời gian qua, mặt bằng lãi suất huy động tăng đã làm gia tăng chi phí vốn của ngân hàng, tạo áp lực lên lãi suất cho vay. Tuy nhiên, lãi suất tiền gửi cũng là yếu tố quan trọng quyết định việc người dân lựa chọn gửi tiền vào ngân hàng hay chuyển sang các kênh đầu tư khác.
Thống đốc NHNN Phạm Đức Ấn nhấn mạnh, lãi suất huy động là một trong những cấu phần quan trọng nhất của chi phí vốn. Muốn giảm lãi suất cho vay thì không thể không giảm lãi suất huy động.
Theo đại diện các ngân hàng thương mại, khó khăn lớn nhất là giảm lãi suất đầu vào nhưng vẫn phải bảo đảm lợi ích của người gửi tiền. Việc điều chỉnh thiếu hợp lý có thể tác động đến quyết định gửi tiền của người dân, từ đó ảnh hưởng đến nguồn vốn của hệ thống ngân hàng.
Trong bối cảnh mục tiêu tăng trưởng kinh tế được đặt ra ở mức cao, yêu cầu đối với ngành ngân hàng không chỉ dừng ở việc giảm lãi suất huy động hay triển khai một số gói tín dụng ưu đãi. Điều quan trọng hơn là tạo được xu hướng giảm lãi suất cho vay ổn định, giúp doanh nghiệp giảm chi phí tài chính, mở rộng sản xuất, còn người dân có thêm điều kiện tiếp cận vốn.
Giảm lãi suất huy động vì vậy là bước khởi đầu, còn hiệu quả cuối cùng cần được thể hiện ở khả năng giảm chi phí vay vốn cho nền kinh tế. Bài toán đặt ra là hài hòa lợi ích của người gửi tiền, ngân hàng và bên vay vốn, đồng thời bảo đảm an toàn hệ thống, tạo nền tảng cho tăng trưởng tín dụng bền vững trong thời gian tới.
Thúy Hằng
Nguồn: daidoanket.vn
Bài viết gốc: Xem tại đây